Leve respiro para las familias endeudadas: volvió a bajar la mora de los hogares y crecieron las refinanciaciones
La irregularidad del sector privado cayó respecto al mes previo. (Foto: Reuters)
Por martín-fernández-nadale··44K lecturas
Leve respiro para las familias endeudadas: volvió a bajar la mora de los hogares y crecieron las refinanciaciones
La irregularidad del sector privado cayó respecto al mes previo. (Foto: Reuters)
La mora de los préstamos a las familias se redujo por segundo mes consecutivo en septiembre y cerró el tercer trimestre en 12,20%, según el Informe de Bancos del Banco Central de la República Argentina (BCRA). El indicador elaborado por la autoridad monetaria cayó 0,61 puntos porcentuales frente a agosto, aunque se mantuvo 4,9 puntos por encima del nivel de un año atrás.
La baja de la irregularidad en este segmento explicó gran parte de la mejora observada en el crédito al sector privado. La caída respondió a dos factores: el saldo real de préstamos en situación irregular disminuyó 4,03% y el financiamiento total a las familias creció 0,74% en términos reales.
Al analizar la calidad de cartera por línea, se encuentra que el mayor ratio de irregularidad entre hogares la tienen los créditos personales, que alcanzaron un nivel de mora del 16,6 por ciento. Le siguieron las tarjetas de crédito (11,2%), los préstamos con garantía prendaria (7,8%). Completan la lista los créditos con garantía hipotecaria (1,6%) y Otros (39,3%).
El BCRA indicó que esta dinámica se produjo en un contexto de transferencias de préstamos irregulares a partidas fuera de balance por parte de un conjunto de entidades financieras. También influyó un proceso de mayor refinanciación de deudas que mantuvo movimiento en la cartera de créditos.
“La evolución reciente del ratio de irregularidad de las familias se da en un contexto de creciente dinamismo en el proceso de refinanciaciones. En particular, en septiembre el saldo de crédito a los hogares refinanciado representó 3,9% del total del crédito a este segmento (muy por encima del promedio de la última década -1%), en tanto que la refinanciación de saldos en situación irregular se ubicó en torno a 24,1% de la cartera en esta situación (superior al 16% observado para el promedio de los últimos 10 años)”, detalla el reporte oficial.
Cayó la irregularidad del sector privado
El ratio de irregularidad del crédito al sector privado bajó 0,25 puntos porcentuales durante septiembre y se ubicó en 7,50 por ciento. Pese a esa reducción mensual, el indicador quedó 3,3 puntos por encima del registro de un año antes.
La disminución fue posible por una caída real de 2,58% en el saldo de financiamiento en situación irregular, el primer descenso de ese tipo desde abril de 2024. A la vez, el stock total de crédito al sector privado aumentó 0,67% en términos reales.
La mejora mensual fue generalizada entre los distintos grupos de entidades financieras, de acuerdo con el informe oficial. Además, la probabilidad de default estimada para el conjunto del crédito privado continuó en baja y llegó a 2% durante septiembre.
La reducción de los créditos impagos contribuyó a la baja del ratio de irregularidad de los hogares, en un contexto de estancamiento del crédito total. (Foto: Reuters)
Leve suba de la mora empresarial
La situación fue diferente en el financiamiento destinado a empresas. El ratio de irregularidad de esos préstamos alcanzó 3,82% en septiembre, apenas 0,02 puntos porcentuales por encima del dato de agosto.
El nivel de mora corporativa se mantuvo prácticamente estable en el mes, aunque resultó 2,2 puntos porcentuales superior al de septiembre del año anterior. De esta forma, las empresas conservaron un nivel de irregularidad sensiblemente menor que el de las familias, aun cuando la mejora mensual del sistema estuvo concentrada en los créditos a los hogares.
El análisis detrás de la mejora
Según la consultora 1816, el saldo de financiaciones en mora cayó 4,1% en términos reales en septiembre frente al mes previo, por segundo mes consecutivo. “Esta vez de manera más relevante”, señaló la firma, que vinculó esa baja con el descenso del ratio de irregularidad de los hogares.
La consultora explicó que la reducción de los saldos impagos adquiere mayor peso ante el estancamiento del crédito total. El índice de mora surge de la relación entre los préstamos irregulares y el stock total de financiamiento, que se mantiene sin grandes variaciones.
La consultora 1816 calculó que los hogares ya refinanciaron deudas por 2,9 billones de pesos. (Imagen Ilustrativa Infobae)
Otro dato que destacó 1816 fue la disminución de la deuda clasificada en Situación 2, categoría que incluye atrasos de hasta 90 días y que aún no forma parte de la cartera irregular. Para familias y empresas en conjunto, ese indicador bajó en septiembre a 2,52%, su menor nivel en más de un año. “En otras ocasiones del pasado el pico de deuda en Situación 2 anticipó los picos de morosidad”, advirtió la consultora. El ratio de morosidad incluye los créditos en Situación 3, 4 y 5.
La mejora alcanzó a las principales entidades financieras. El ratio de irregularidad de los créditos a familias descendió en septiembre en las 12 entidades con mayor participación en préstamos a hogares, lo que reflejó una baja extendida en el sistema.
Las refinanciaciones, en cambio, mantuvieron una trayectoria ascendente. El saldo refinanciado representó en septiembre el 3,9% del crédito total a familias y el 0,9% del financiamiento a empresas, ambos en niveles máximos. La firma calculó que los hogares ya refinanciaron deudas por 2,9 billones de pesos.
En octubre, los préstamos en pesos crecieron 0,9% en términos reales entre el 23 de septiembre y el 23 de octubre. La variación superó el desempeño de los tres meses anteriores, aunque el crédito en moneda local continúa prácticamente estancado desde el fin de las Letras Fiscales de Liquidez (LEFI), a mediados del año pasado. “Eso es lo que hace que la mora no baje más rápido pese a las refinanciaciones”, sostuvo 1816.
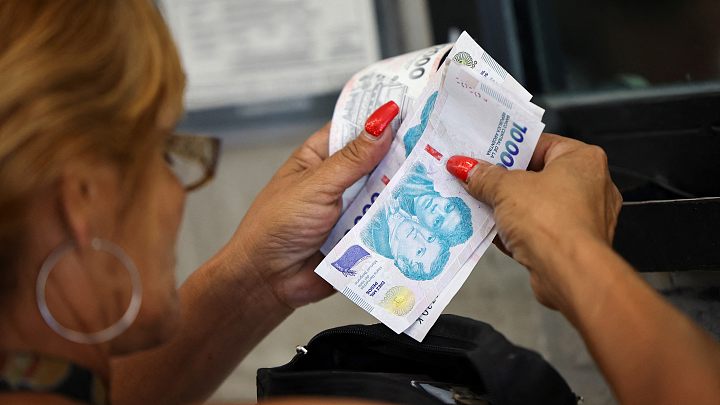
 La irregularidad del sector privado cayó respecto al mes previo. (Foto: Reuters)
 La reducción de los créditos impagos contribuyó a la baja del ratio de irregularidad de los hogares, en un contexto de estancamiento del crédito total. (Foto: Reuters)
 La consultora 1816 calculó que los hogares ya refinanciaron deudas por 2,9 billones de pesos. (Imagen Ilustrativa Infobae)